


easypaisa – a digital bank
4,6563.30K Arvustused
Rakenduse andmed
- Versioon
- 2.10.9
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- Easypaisa Bank Limited
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
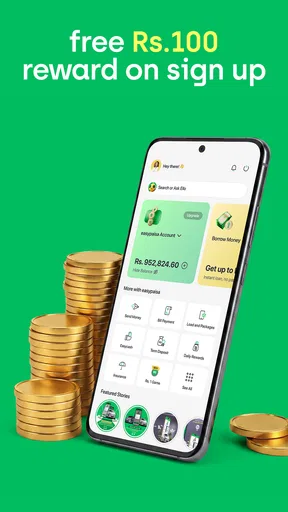
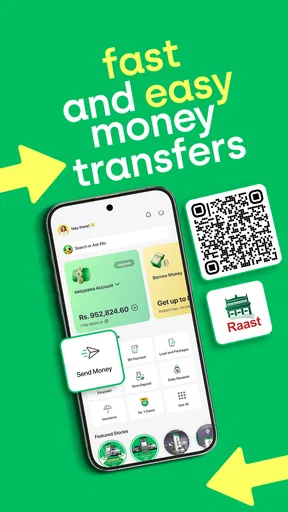
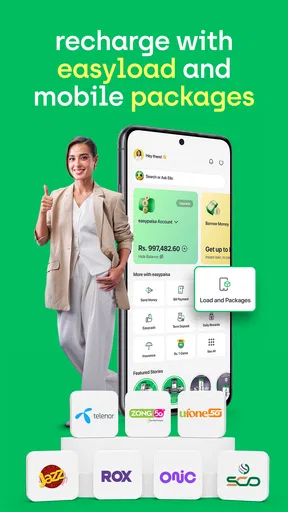
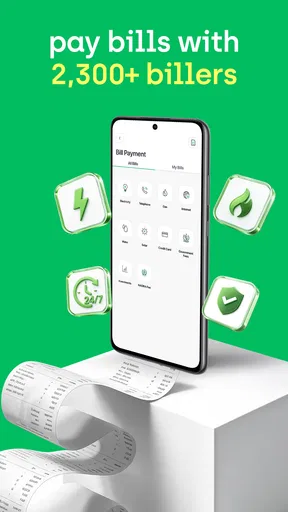
 Analüüsis AppCompare
Kui tahan rahaasju ajada telefonist, ei otsi ma tingimata keerukat pangarakendust, vaid üht kohta, kus igapäevased toimingud oleksid mugavalt käepärast. easypaisa on tasuta finantsrakendus, mille väärtus seisneb just selles laias kasutusidees: maksmine, säästmine ja raha kasvatamise võimalused mahuvad ühe teenuse alla. Minu jaoks on see kõige huvitavam siis, kui soovin tavapäraste rahaasjade jaoks vähem eri rakendusi kasutada, kuid see ei tähenda, et see sobiks automaatselt igaühele või asendaks täielikult põhipanka.
Mida tasuta kasutus siin tähendab
Rakenduse hind on tasuta, nii et selle proovimiseks ei pea maksma allalaadimise eest. See teeb esialgse proovimise lihtsaks, eriti kui tahan enne otsustamist aru saada, kas digipanga töökorraldus mulle sobib. Tasuta kättesaadavus ei ütle aga iseenesest, millised võivad olla üksikute finantsteenuste tingimused või tasud. Mina eristaksin seetõttu rakenduse paigaldamise hinda konkreetse tehingu või teenuse võimalikust hinnast ja vaataksin tingimused üle enne, kui midagi kinnitan.
See eristus on oluline, sest finantsrakenduse puhul ei mõõda väärtust üksnes see, kas rakendus maksab midagi alla laadida. Tähtis on ka see, kas saan oma tavapäraseid toiminguid teha arusaadavalt ning kas enne raha liigutamist on selge, mida ma kinnitan. Kui kasutan teenust maksmiseks või säästmiseks, kontrollin alati summat, saajat ja kehtivaid tingimusi. Tasuta algus on mugav, kuid läbimõeldud kasutamine on endiselt minu enda vastutus.
Üks rakendus mitme rahaasja jaoks
Easypaisa mõte on pakkuda ühes kohas rohkemat kui lihtsalt maksete tegemist: sellega saab maksta, säästa ja investeerida. Selline kooslus võib vähendada vajadust avada eri eesmärkide jaoks mitu rakendust. Igapäevaelus on see kasulik näiteks siis, kui tahan ühe telefonikasutuse jooksul tasuda arve ning seejärel vaadata üle, kuidas oma raha säästmise eesmärgiga siduda. Minu hinnangul on siin põhiväärtus töövoo koondamises, mitte lubaduses, et iga kasutaja saab tingimata suurema tootluse või odavamad tehingud.
Rakenduse taga on Easypaisa Bank Limited ning see kuulub selgelt digitaalse panganduse ja rahahalduse valdkonda. Rakendus tuli välja 20. mail 2016, praegune versioon on 2.10.9 ning kasutamiseks on vaja Androidi versiooni 8.0 või uuemat. Need andmed aitavad hinnata, kas rakendus sobib seadmega ja kas tegu on pikema ajalooga teenusega, kuid ei ütle üksi, kui mugav see konkreetse inimese jaoks on. Ma vaataksin kasutajakogemuse puhul kõigepealt seda, kas vajalikud toimingud on minu jaoks leitavad ja kas tehingu kinnitamise sammud on piisavalt selged.
Rakendusel on keskmiselt 4,6 tärni 4,5 miljoni hinnangu põhjal ning seda on paigaldatud üle 100 miljoni korra. Need arvud näitavad laialdast kasutust ja annavad märku, et tegu pole väikese niširakendusega. Samas ei asenda populaarsus isiklikku kontrolli: finantsteenuse sobivus sõltub sellest, milliseid toiminguid ma päriselt vajan, millised tingimused kehtivad ning kas teenus sobib minu harjumuste ja olukorraga.
Igapäevane kasutus ja väikesed töövõtted
Oletame, et märkan kodus olles, et üks makse vajab tegemist, ning tahan samal ajal hoida igapäevakulud ja säästmise oma mõtetes lahus. Sellises olukorras on kasulik, kui saan makse tegemise järel liikuda samas rakenduses säästmise või investeerimise juurde. Ma ei käsitleks seda siiski põhjusena tegutseda kiirustades: enne kinnitamist tasub kontrollida, kas valitud toiming vastab eesmärgile, sest makse ja investeering ei ole sama tüüpi otsus ega pruugi samade tingimustega töötada.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Üks praktiline võte on määrata endale enne rakenduse avamist konkreetne eesmärk: kas tahan tasuda, raha kõrvale panna või investeerimisvõimalusi uurida. Nii on lihtsam vältida olukorda, kus eri funktsioonide olemasolu tõmbab tähelepanu algsest vajadusest kõrvale. Teine kasulik harjumus on kontrollida iga kord saaja ja summa üle, isegi kui teen tavapärast toimingut. Finantsrakenduses on mugavus väärtuslik ainult siis, kui see ei pane mind olulisi kinnitusi automaatselt läbi klõpsama.
Samuti ei paneks ma kõiki rahaasju ühte kohta pelgalt sellepärast, et rakendus neid koondab. Kui kasutan seda igapäevaste maksete või teatud säästmiseesmärgi jaoks, võiksin endale selgelt kirja panna, milleks seda kasutan ja millist infot soovin hiljem kontrollida. Selline isiklik korraldus aitab märgata, kas rakendus muudab mu rahaasjad päriselt lihtsamaks või tekitab hoopis rohkem samme ja segadust.
Kus on piirid ja millal eelistaksin muud lahendust
Ühe rakenduse lai funktsioonivalik on ühtaegu tugevus ja võimalik kompromiss. Kui vajan ainult lihtsat võimalust makse tegemiseks, võivad säästmise ja investeerimisega seotud valikud tunduda liigsed. Kui otsin põhjalikku investeerimisplatvormi, ei eeldaks ma pelgalt sellest, et investeerimine on rakenduse kasutusvõimaluste seas, et olemas on kõik analüüsivahendid või lahendused, mida kogenud investor soovib. Sellise vajaduse korral võrdleksin tingimusi ja võimalusi spetsialiseeritud teenusega.
Teine võimalik hõõrdumiskoht on see, et mitu rahaasja ühes rakenduses võib muuta kasutamise mugavaks, kuid nõuab ka teadlikku tähelepanu. Ma soovitaksin enne kasutuselevõttu selgeks teha, milline toiming on lihtsalt makse ja milline tähendab raha paigutamist või säästmisega seotud otsust. Kui ma ei taha neid valikuid ise eristada või eelistan oma rahaasju hoida tavapärase pangarakenduse kaudu, ei pruugi koondatud digipank olla mulle parem lahendus.
Samuti sõltub rakenduse tegelik kasu sellest, kas selle pakutavad teenused sobivad minu igapäevaste vajadustega. Pelk tasuta allalaadimine ei tähenda, et kõik kasutusviisid oleksid tasuta või et iga teenus oleks igas olukorras parim valik. Enne raha liigutamist loeksin läbi konkreetse toimingu tingimused, kontrolliksin võimalikud kulud ning võrdleksin neid alternatiiviga, mida juba kasutan. See on eriti mõistlik siis, kui tehing on suurem või pikaajalisema mõjuga kui tavaline igapäevane makse.
Kellele see annab kõige rohkem väärtust
Minu meelest sobib easypaisa kõige paremini inimesele, kes tahab ühendada igapäevased maksed ja laiemad raha haldamise võimalused ühte telefoniinstallatsiooni. See võib olla mugav, kui mul on kombeks teha rahaasju liikvel olles ning ma eelistan mitme eri tööriista asemel üht teenust, kust alustada. Ka esmakasutajale võib tasuta rakendus olla mõistlik viis tutvuda digitaalse pangandusega, kui ta läheneb finantsotsustele rahulikult ja kontrollib tingimused enne kinnitamist üle.
Vähem sobiv on see inimesele, kes soovib ainult kõige lihtsamat makserakendust ega vaja säästmise ega investeerimise võimalusi. Samuti ei soovitaks ma valida rakendust ainuüksi selle suure kasutajaskonna põhjal, kui minu peamine eesmärk on leida konkreetsete tingimustega investeerimisteenus või võrrelda üksikasjalikult finantstooteid. Siis on parem hinnata eraldi teenuste omadusi ning valida tööriist, mis vastab just sellele vajadusele.
Enne paigaldamist tasub üle vaadata ka seadme sobivus: Androidi kasutaja vajab vähemalt versiooni 8.0. Rakenduse sisureiting on PEGI 3, mis tähendab, et vanusemärgis ei viita täiskasvanutele mõeldud sisule; finantsteenuse kasutamisel tuleb siiski arvestada, et raha puudutavad otsused nõuavad kasutajalt enda kaalutletud hinnangut. Kui kasutan rakendust koos pereliikmega, räägiksin temaga läbi, milliseid toiminguid ta teeb ja miks ei tohi kinnitusi lihtsalt harjumusest anda.
Minu soovitus enne otsustamist
Kui otsid tasuta allalaaditavat digipanka, mis ühendab maksmise, säästmise ja investeerimise võimalused, tasub easypaisa kindlasti oma valikute hulka võtta. Selle suur kasutajaskond ja kõrge keskmine hinnang näitavad, et teenus on paljudele inimestele oluline, kuid minu jaoks oleks otsustav ikkagi see, kas vajalik toiming on selge, tingimused sobivad ja kasutamine muudab rahaasjad päriselt lihtsamaks. Rakenduse nimi on laialt levinud, ent ma ei laseks populaarsusel enda eest finantsotsuseid teha.
Minu lõpphinnang on ettevaatlikult positiivne: prooviksin seda siis, kui tahan igapäevaseid makseid ja muid raha haldamise võimalusi ühes kohas kasutada, kuid võrdleksin enne konkreetsete teenuste tingimusi. Kui soovid ainult üht lihtsat maksevahendit või vajad väga spetsiifilist investeerimistööriista, võib tuttav pangarakendus või valdkonnale keskenduv alternatiiv olla mõistlikum. Kõige parem väärtus tuleb sellest, kui kasutad rakendust kindla eesmärgiga ja kontrollid iga rahalise otsuse tingimused enne kinnitamist.
Arve maksmisest säästueesmärgini
Minu jaoks oleks kõige loomulikum proovikasutus väike ja konkreetne, mitte kohe kõigi rahaasjade üleviimine. Näiteks võiksin avada rakenduse siis, kui tahan ühe vajaliku makse ära teha, ning seejärel otsustada, kas säästmise või investeerimise võimalused üldse minu plaaniga haakuvad. Nii saan aru, kas ühe teenuse sees liikumine aitab mul aega ja tähelepanu säästa või tekitab hoopis soovi teha kõrvalisi toiminguid. Alguses hoiaksin kasutuse eesmärgi kitsana, sest see teeb hilisema võrdluse oma praeguse pangarakendusega palju ausamaks.
Kui mul on kuu jooksul mitu kindlat makset, võiksin enne igaüht enda jaoks läbi mõelda, kas kasutan rakendust lihtsalt makse tegemiseks või tahan samal ajal oma säästmisharjumust kujundada. Need on eri eesmärgid ning neid ei tasu üheks üldiseks „raha haldamiseks” kokku sulatada. Väikese eesmärgi seadmine aitab ka märgata, kas rakenduse kasutamine muutub rutiiniks või vajab iga toiming endiselt eraldi otsustamist. See on kasulik tähelepanek, sest praktiline väärtus ei seisne üksnes funktsioonide arvus, vaid selles, kas need sobivad minu päris päevakavaga.
Teine üsna argine olukord on see, kui keegi tahab pere eelarves eristada jooksvaid kulusid ja raha, mida ta ei soovi kohe ära kulutada. Ma ei eeldaks, et rakendus ise lahendab eelarvestamise või otsustab minu eest, kui palju kõrvale panna. Selle asemel paneksin summa ja eesmärgi enne paika ning kontrolliksin pärast toimingut, kas valitud lahendus vastas kavatsusele. Nii jääb otsus minu kontrolli alla, isegi kui maksmise ja säästmise tööriistad asuvad ühes keskkonnas.
Mida hinnata enne raha liigutamist
Praktiline kontrollnimekiri aitab vältida kõige tavalisemat eksimust: tasuta rakenduse samastamist tasuta finantsteenusega. Enne tehingut vaataksin üle, millise teenusega täpselt tegelen, kas selle kasutamisega kaasnevad tingimused või kulud ning kas raha liigutamine on pööratav või pikaajalise mõjuga. Kui mõni sõnastus jääb arusaamatuks, ei kinnitaks ma toimingut enne, kui olen selle tähenduse endale selgeks teinud. See pole liigne ettevaatus, vaid mõistlik viis käsitleda makset ja investeerimisotsust erineva kaaluga tegevustena.
Samuti tasub mõelda sellele, millist kasutuskorraldust ma tegelikult tahan. Kui minu praegune pank katab kõik vajalikud maksed ja mul on juba eraldi viis säästmise jälgimiseks, ei pruugi uue rakenduse lisamine midagi lihtsamaks teha. Võrdleksin lahendusi ühe konkreetse töö järgi: mitu sammu kulub makse tegemiseks, kui lihtsalt leian vajaliku valiku ning kas pärast toimingut saan oma tegevusest selge ülevaate. See võrdlus on palju kasulikum kui pelk funktsioonide loetelu, sest näitab, kas rakendus sobib minu harjumustega.
Kui ma kasutan mitut rahaasjade rakendust paralleelselt, otsustaksin enne, milline neist on millise eesmärgi jaoks. Näiteks võib üks olla igapäevase maksekanal ja teine pikema plaani tööriist, kuid dubleerivad kohad võivad hiljem tekitada küsimusi selle kohta, kust tehingut kontrollida. Easypaisa koondatud lähenemine on väärtuslik ainult siis, kui see vähendab sellist killustatust, mitte ei lisa veel üht kohta, mida pean meeles pidama. Selle hindamiseks piisab alguses mõne korduva toimingu jälgimisest ja enda ausast hinnangust, kas töövoog läks lihtsamaks.
Digipanga mugavus võrreldes alternatiividega
Tavalise pangarakenduse kõrval on Easypaisa atraktiivne just mitme rahalise eesmärgi ühendamise tõttu. Kui tahan ainult oma igapäevast kontot kasutada ja makseid jälgida, võib tuttav pangarakendus olla arusaadavam, sest ma ei pea uut töökorraldust õppima. Kui aga eelistan alustada ühest keskkonnast, kust saan makse järel uurida ka säästmise või investeerimise võimalusi, on koondatud digipanga idee mõistlik. Ma ei peaks üht lahendust kõigile paremaks: valik sõltub sellest, kas väärtustan tuttavust või eri eesmärkide ühendamist rohkem.
Spetsialiseeritud investeerimisteenus võib olla parem inimesele, kes tahab teadlikult keskenduda investeerimisele, võrrelda põhjalikke tööriistu või hallata keerukamat strateegiat. Easypaisa puhul ei järeldaks ma funktsiooni nimetuse põhjal, et see asendab sellist lahendust. Sama kehtib säästmise kohta: kui minu peamine vajadus on pikaajaline plaan, võrdleksin konkreetseid tingimusi eraldi ega valiks teenust üksnes selle järgi, et see asub maksete tegemisega samas rakenduses. Koondamine on mugavuse argument, mitte automaatne tõend parima finantstulemuse kohta.
Lihtne makserakendus võib omakorda sobida paremini inimesele, kelle jaoks on tähtis ainult üks kiire toiming ning kes ei soovi rakenduses näha muid rahaotsuseid. Easypaisa laiem idee on kasulik siis, kui kasutan neid valikuid teadlikult; kui need jäävad kasutamata, võib üheotstarbeline tööriist olla selgem. Mina ei võtaks seda puudusena, vaid valikukriteeriumina: enne paigaldamist tasub sõnastada, millist probleemi ma tahan lahendada, ja seejärel vaadata, kas mitme otstarbega teenus annab sellele päriselt midagi juurde.
Kas see sobib minu seadme ja harjumustega?
Androidi kasutajana kontrolliksin ühilduvust enne paigaldamist, mitte pärast seda, kui olen juba hakanud rakendusele oma rahaasju korraldama. Nõutav süsteemiversioon annab lihtsa esmase kontrolli, kuid seadme sobivus ei taga veel seda, et minu jaoks olulised toimingud oleksid mugavad. Pärast avamist katsetaksin rahulikus olukorras esmalt tuttava ja väikese tähtsusega töövooga, et õppida selgeks, kust vajalikku valikut leida ning millal rakendus kinnitust küsib. Nii ei pea ma esimest korda liidest õppima siis, kui olen kiire või hajevil.
Kas rakendus sobib inimesele, kes pole varem digipanka kasutanud? Minu arvates võib see olla alguspunkt, kui ta liigub sammhaaval ning võtab enne iga rahalist toimingut aega tingimuste lugemiseks. Suur valik ei tähenda, et kõike peaks kohe kasutama. Alustaksin ühest lihtsast eesmärgist, jätaksin investeerimise uurimise eraldi korraks ja otsustaksin alles hiljem, kas see funktsioon mulle vajalik on. Selline lähenemine aitab vältida muljet, et iga nähtav võimalus nõuab kohest kasutuselevõttu.
Kui seadet jagatakse pereliikmega või telefoni kasutab vahel keegi teine, oleksin eriti hoolikas sellega, kes algatab toimingu ja kes selle kinnitab. Ma ei eeldaks, et ükski rahaline valik on ohutu lihtsalt seetõttu, et see on rakenduses käepärast. Hoia oma ligipääs enda kontrolli all ning ära anna teisele inimesele võimalust teha kinnitusi sinu eest ilma selge kokkuleppeta. See on üldine ettevaatus, kuid mitut liiki rahaasju ühendava rakenduse puhul aitab see ka vältida segadust selle üle, kes milleks raha kasutas.
Minu ostu- või vahelejätmisotsus
Hinda arvestades on proovimise künnis madal: rakenduse allalaadimine on tasuta. Minu jaoks tähendab see võimalust hinnata selle töökorraldust ilma paigaldamise eest maksmata, mitte põhjust eeldada, et kõik teenused on tasuta või tingimusteta. Kui tahan maksta, säästa ja investeerimisvõimalusi ühest kohast uurida, kaaluksin easypaisa proovimist ning võtaksin esmalt ette ühe lihtsa, konkreetse kasutusjuhtumi. Kui väärtus ei selgu või tingimused mulle ei sobi, ei näe ma põhjust muuta seda oma peamiseks rahaasjade tööriistaks.
Jätaksin selle vahele siis, kui otsin ainult kõige lihtsamat maksekanalit, tahan vältida mitme eesmärgiga rakendusi või vajan spetsialiseeritud investeerimislahendust. Samuti ei kasutaks ma suurt kasutajaskonda enda eest otsustajana: arvustused ja populaarsus võivad anda üldise tausta, kuid minu jaoks loevad rohkem konkreetse toimingu selgus, sobivad tingimused ja see, kas teenus päriselt vähendab igapäevast vaeva. Nende küsimuste vastused selguvad kõige paremini siis, kui võrdlen rakendust oma praeguse lahendusega ühe ja sama ülesande põhjal.
Minu lõpphinnang jääb ettevaatlikult positiivseks. Easypaisa võib olla hea valik inimesele, kes tahab digitaalse panganduse võimalusi ühte kohta koondada ja on valmis iga teenuse tingimusi eraldi kontrollima. Tasuta paigaldus teeb tutvumise lihtsaks, kuid finantsotsuse väärtus sõltub endiselt sellest, mida ma teen ja millistel tingimustel. Kasutaksin seda selge eesmärgiga, hoiaksin maksed ja pikema mõjuga otsused mõttes lahus ning valiksin mõne muu lahenduse, kui see sobib minu vajadusega paremini.
Plussid
- Lihtne maksta arveid ja teha ülekandeid telefonist.
- Toetab mobiililaadimisi mitmele kohalikule operaatorile.
- Võimaldab hallata tehinguid ilma pangakontorit külastamata.
- Rakendus koondab igapäevased makseteenused ühte kohta.
- Sobib kasutajatele
- kes eelistavad sularahavabu makseid.
Miinused
- Teenuste kättesaadavus võib sõltuda asukohast ja kontotüübist.
- Mõne toimingu eest võivad kehtida tasud või limiidid.
- Rakenduse kasutamiseks on vaja internetiühendust.
- Konto avamine ja kinnitamine võib nõuda isikut tõendavaid andmeid.
- Tehingute tegemiseks tuleb jagada rakendusega tundlikke finantsandmeid.
Korduma kippuvad küsimused: easypaisa – a digital bank
Mis on easypaisa ja milleks seda kasutada saab?
easypaisa on Pakistanis kasutatav digitaalne rahakoti- ja makserakendus, mis võimaldab telefonis hallata mitmesuguseid igapäevaseid rahaasju. Olenevalt kasutaja kontost ja teenuste kättesaadavusest saab rakendusega teha ülekandeid, maksta arveid, laadida mobiilisalongi ning kasutada muid kohalikke finantsteenuseid. Enne allalaadimist tasub arvestada, et easypaisa ei pruugi olla saadaval väljaspool Pakistani ning selle teenused ja tingimused sõltuvad piirkonnast.
Kas easypaisa kasutamiseks on vaja Pakistani telefoninumbrit või pangakontot?
Konto registreerimine ja kinnitamine võib nõuda Pakistanis kasutatavat mobiilinumbrit ning isikusamasuse tõendamist kohalike nõuete järgi. Mõne teenuse kasutamiseks võidakse küsida lisateavet või dokumente. Rakendus ei pruugi lubada välismaa numbri või Pakistani nõuetele mittevastava isikut tõendava dokumendiga registreeruda. Täpsed nõuded võivad muutuda, seega kontrollige enne konto loomist rakenduses või easypaisa ametlikus teabes kehtivaid tingimusi.
Kas easypaisa kasutamine on tasuta ja milliseid tasusid võib lisanduda?
Rakenduse allalaadimine ja konto avamine võivad olla tasuta, kuid see ei tähenda, et kõik tehingud oleksid tasuta. Ülekannete, sularaha väljavõtmise, arvete tasumise või muude teenustega võivad kaasneda tasud, samuti võivad kehtida limiidid ja teenusepakkuja tingimused. Tasud võivad sõltuda tehingu liigist ja kasutaja kontost. Enne makse kinnitamist vaadake alati rakenduses kuvatavat summat ning kehtivat hinnakirja.
Kuidas easypaisa kontot ja raha turvalisena hoida?
Kasutage tugevat telefoni lukukoodi ning ärge jagage kellegagi rakenduse PIN-koodi, ühekordseid kinnituskoodе ega sisselogimisandmeid. Laadige easypaisa alla ainult ametlikust rakenduste poest ja hoidke rakendus ning telefoni tarkvara ajakohasena. Olge ettevaatlik sõnumite ja kõnedega, milles palutakse andmeid või makset teha. Kui telefon või konto satub ohtu, võtke viivitamata ühendust easypaisa ametliku klienditoega.
Kas easypaisa saab kasutada väljaspool Pakistani ning milliseid piiranguid tasub teada?
easypaisa teenused on peamiselt mõeldud Pakistani kasutajatele ning rakenduse kättesaadavus, registreerimine ja tehingud võivad sõltuda asukohast, telefoninumbrist ja kohalikust identiteedikontrollist. Välismaal viibides ei pruugi kõik funktsioonid töötada ning rakendus ei pruugi sobida rahvusvahelisteks makseteks ega välisriigi pangakonto asendajaks. Kontrollige enne kasutamist ametlikke piirkondlikke tingimusi, toetatud teenuseid ja võimalikke tehingulimiite.


